Polska Fintech
Usługa BNPL zbudowana od podstaw
Dostarczenie frontendu i backendu kompletnej platformy płatności odroczonych, zintegrowanej z 19 dostawcami.
Czytaj więcej o: Usługa BNPL zbudowana od podstawCase study
Bieżące utrzymanie i dalszy rozwój systemu oraz redukcja długu technologicznego.
Wielkość zespołu6
BranżaFintech
KrajPolska
Współpraca2019 – 2021
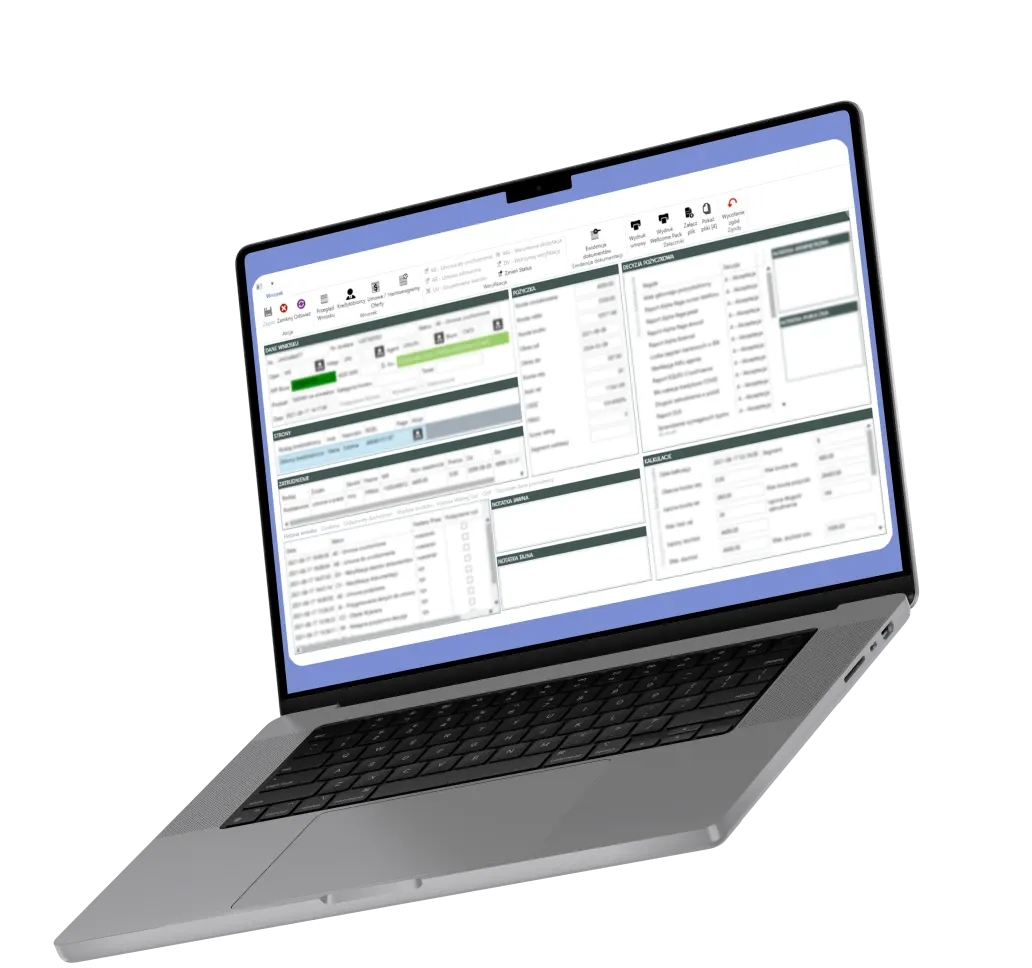
Nasz zespół od razu rozpoczął pracę nad dwoma platformami – jedna z nich zajmowała się przetwarzaniem wniosków o pożyczki (ocena scoringowa, ocena ryzyka, weryfikacja czarnej listy), a druga służyła do obsługi istniejących pożyczek (monitorowanie harmonogramów spłat, weryfikacja płatności bankowych).

Ulepszyliśmy starsze rozwiązanie, dodając nowe funkcje i zmniejszając techniczne zadłużenie. Współpracujemyśmy z Klientem przez ponad 2 lata.
Zastrzeżenie: Wszystkie informacje o Kliencie są chronione umową NDA, dlatego unikamy używania nazw, które mogłyby go zidentyfikować. W tym studium przypadku odnosimy się do niego jako „Klient”.
Klient to jedna z polskich firm fintech, specjalizująca się w płatnościach w czasie rzeczywistym, dostępnych dzięki rozwiązaniom pozabankowym.
Nasi specjaliści szybko przejęli utrzymanie i rozwój obu platform. W szczytowym momencie nad projektem pracowało sześciu specjalistów ze Speednet.
W branży finansowej brak długu technologicznego to nie opcja, ale konieczność. Banki i firmy finansowe, które nie inwestują w modernizację, ryzykują utratę klientów, wysokie kary regulacyjne i rosnące koszty operacyjne.
Praca z legacy code to prawdziwe wyzwanie. Dzięki Speednet nie tylko nadrobiliśmy zaległości technologiczne, ale również znacznie rozwinęliśmy nasze narzędzia, aby skutecznie wspierały realizację naszych celów biznesowych
Nasze portfolio
Polska Fintech
Dostarczenie frontendu i backendu kompletnej platformy płatności odroczonych, zintegrowanej z 19 dostawcami.
Czytaj więcej o: Usługa BNPL zbudowana od podstaw
USA Fintech
Platforma CMS z 9 wersjami językowymi, przystosowana do samodzielnej edycji przez biznes.
Czytaj więcej o: Profesjonalna i efektywna platforma CMSKontakt
Uruchamiasz nowy produkt finansowy, modernizujesz istniejące systemy lub testujesz możliwości AI? Opowiedz nam, nad czym pracujesz, a my połączymy Cię z odpowiednim ekspertem Speednet.